什么是资本利得?
什么是资本利得?与分红利息的分工讲清
同一笔投资赚了钱,来源可能完全不同:可能是资产涨价卖出的差价,可能是期间收到的分红,也可能是按约定拿到的利息。这三者的性质差别很大。
资本利得是资产卖出价格高于买入成本所形成的收益,通俗说就是"低买高卖赚的差价"。 它与利息、分红并列,是投资的三大收益来源之一。
本文讲清资本利得与利息、分红的区别、已实现与未实现的差别、为什么它最容易被高估,以及它在计算与税务口径上的特殊之处。适合金融零基础读者与投资入门者。
一、资本利得到底是什么?
资本利得是资产卖出价与买入成本之间的正差额,只有卖出才真正实现。 它来自价格变化,而不是资产本身的分配。
1. 它与其它收益来源的区别
利息与分红是资产"发出来"的钱,资本利得是资产"变贵了"的钱。 前者有现金流入,后者只有卖出时才变成现金。
2. 它在收益结构中的位置
投资收益的三类来源是利息、分红与价差,资本利得就是其中的价差部分。 整体框架见 什么是投资收益。
3. 反向情形:资本损失
卖出价低于买入成本时形成资本损失。 它与资本利得是同一枚硬币的两面,计算与处理方式相对应。
4. 为什么这个区分重要
因为不同来源的确定性差别很大。 利息通常按约定确定,分红取决于经营,资本利得则完全取决于价格变化。
二、已实现和未实现差在哪?
未实现是账面浮动,已实现才是落袋结果。 这个区别决定了收益能否被真正支配。
| 状态 | 含义 | 是否产生现金 | 主要风险 |
| 未实现资本利得 | 持有资产的市价高于成本,但尚未卖出 | 否,只是账面数字 | 价格回落,浮盈回吐 |
| 已实现资本利得 | 卖出后确定的差额,已转化为现金 | 是,已落袋 | 后续再投资的风险由自己承担 |
| 未实现资本损失 | 市价低于成本但尚未卖出 | 否 | 可能随价格回升而收窄 |
| 已实现资本损失 | 卖出后确定的亏损 | 是,损失已锁定 | 无法再等待回升 |
1. 为什么浮盈不能当钱花
未实现收益随时可能回吐,按它安排支出等于把不确定当成确定。 这也是账面盈利与实际到手收益的本质差别。
2. 卖出决定的不只是金额
卖出时点同时决定了收益的实现时间,进而影响税务处理所属期间。 所以卖出是一个综合决策,不只是价格判断。
3. 一个容易忽视的后果
浮亏未卖出时仍有机会恢复,一旦卖出就锁定为实际亏损。 这正是应急资金重要的原因之一。
三、为什么资本利得最容易被高估?
因为它最直观、最受关注,也最容易被当成全部收益。 三个原因叠加,导致判断失真。
1. 它最容易被看见
价格波动每天可见,而分红与利息往往按较长周期支付。 注意力自然被价格吸引。
2. 它最不确定
利息有约定、分红有依据,资本利得没有任何事先承诺。 把最不确定的部分当成主要预期,风险就被低估了。
3. 它容易被费用侵蚀
买卖都有成本,频繁交易时费用会明显吃掉价差收益。 计算时应以费后口径为准。
4. 一个实用提醒
评估一笔投资时,把三类来源分别列出来看。 只算价差会高估收益,也容易忽视资产的现金流能力。
四、计算资本利得要注意什么?
关键是把成本算全、把费用扣净、把时间纳入。 只算买卖两个价格之差,结果通常偏高。
1. 成本不只是买入价
买入时支付的费用、税费都应计入成本。 成本算低了,资本利得就被高估。
2. 卖出时要扣除费用与税
卖出所得应扣除交易费用,税务处理按现行规定执行。 具体口径以现行法规为准。
3. 时间维度不能省略
同样一笔资本利得,用一年实现还是用五年实现,效率完全不同。 所以要转化为年化口径再比较,方法见 什么是收益率。
4. 一个实用提醒
记录每一笔的买入成本与费用,才能算准真实资本利得。 凭记忆估算几乎一定偏差。
五、关于资本利得常见哪些误解?
最常见的三个误解是:涨了就等于赚了、资本利得是收益的全部、买卖价差就是净收益。 三者都不准确。
1. 误解一:价格上涨就等于赚到
未卖出的上涨只是浮盈,仍可能回吐。 只有卖出后才成为已实现的资本利得。
2. 误解二:投资赚的就是差价
利息与分红同样是重要来源,长期看往往是回报的主要组成部分。 只盯价差会低估长期持有的价值。
3. 误解三:价差就是净收益
还要扣除交易费用与税费,并考虑资金占用的时间。 毛价差与净收益可能相差不少。
4. 一个实用提醒
不要把"账面浮盈"写进消费计划。 它没有产生现金,也还没确定。
六、高频答疑
以下是学这一块时问得最多的几个问题,答案按「先给结论、再给理由与条件」组织,可单独阅读。
Q1:资本利得和分红有什么区别?
最本质的区别是钱的来源不同:分红是资产分出来的现金,资本利得是资产本身变贵了。 分红通常有现金流入,资本利得只有在卖出时才转化为现金。
由此带来确定性上的差别:分红取决于经营情况与分配安排,相对有依据;资本利得完全取决于价格变化,没有任何事先承诺。两者都是投资收益的组成部分,但风险特征差别很大,评估时应当分别看待。
Q2:没卖出的盈利算资本利得吗?
严格说属于未实现资本利得,只有卖出后才成为已实现资本利得。 前者是账面浮动,后者才是落袋结果。
这个区别的实际意义在于:未实现收益可能因价格回落而消失,也无法用于支出;而已实现收益已经转化为现金,同时其实现时间还会影响税务处理的所属期间。所以不建议按账面浮盈安排消费或做规划。
Q3:资本利得需要缴税吗?
不同类型资产的资本利得税务处理并不相同,具体以现行税法规定为准。 部分情形按持有期限区分处理,部分情形有专门规定。
正因为税务处理与持有期限、资产类型相关,卖出时点就不只是价格判断,还涉及税务影响的考量。实际处理时建议依据现行规定,并在必要时咨询专业人士,不要照搬他人经验。
Q4:资本利得这一块应该按什么顺序学最稳?
建议按「概念 → 已实现与未实现 → 为什么容易被高估 → 完整计算口径」这四步推进,先抓住"卖出才实现"这个关键点。 这一点立住,就不会把浮盈当收益。
第一步理解资本利得是买卖价差,与利息、分红并列;第二步区分已实现与未实现及其现金流差别;第三步认识它为什么最受关注也最不确定;第四步掌握把成本、费用、税与时间都纳入的完整计算口径。这样排的理由是:资本利得是三类收益来源中最不确定的一类,先认清它的性质,才能合理安排预期。
权威性与免责说明
本文由揽星教育教研团队原创撰写,旨在分享金融与投资基础知识。文中涉及的金融概念、收益与风险的计量口径均基于公开的金融学通识框架整理,具体产品规则、税费安排与监管要求请以监管机构、金融机构及税务机关的官方发布为准。
本文内容仅供学习参考,不构成任何投资建议、财务建议或收益承诺。市场存在不确定性,任何投资决策请结合自身风险承受能力独立判断,必要时咨询持牌专业人士。
如需系统化学习指导,欢迎联系揽星教育专业顾问:17508406810。
本文内容版权归揽星教育所有,未经授权不得转载、摘编或用于其他商业用途。
「投资基础」系列 投资和储蓄有什么区别? · 为什么要投资? · 投资有哪些常见风险? · 什么是本金? · 什么是投资收益? · 什么是分红? · 什么是复利投资? · 什么是长期投资? · 什么是短期投资?
延伸阅读
如需系统化学习指导,欢迎联系揽星教育专业顾问获取一对一金融学习与考证规划建议。
版权声明
1、凡本网站注明“来源揽星教育”或“来源揽星”,的所有作品,均为本网站合法拥有版权的作品,未经本网站授权,任何媒体、网站、个人不得转载、链接、转帖或以其他方式使用。
2、经本网站合法授权的,应在授权范围内使用,且使用时必须注明“来源揽星教育”或“来源揽星”,并不得对作品中出现的“揽星”字样进行删减、替换等。违反上述声明者,本网站将依法追究其法律责任。
3、本网站的部分资料转载自互联网,均尽力标明作者和出处。本网站转载的目的在于传递更多信息,并不意味着赞同其观点或证实其描述,本网站不对其真实性负责。
4、如您认为本网站刊载作品涉及版权等问题,请与本网站联系(邮箱15608435524@163.com,电话:073182808000),本网站核实确认后会尽快予以处理。
精彩推荐
-
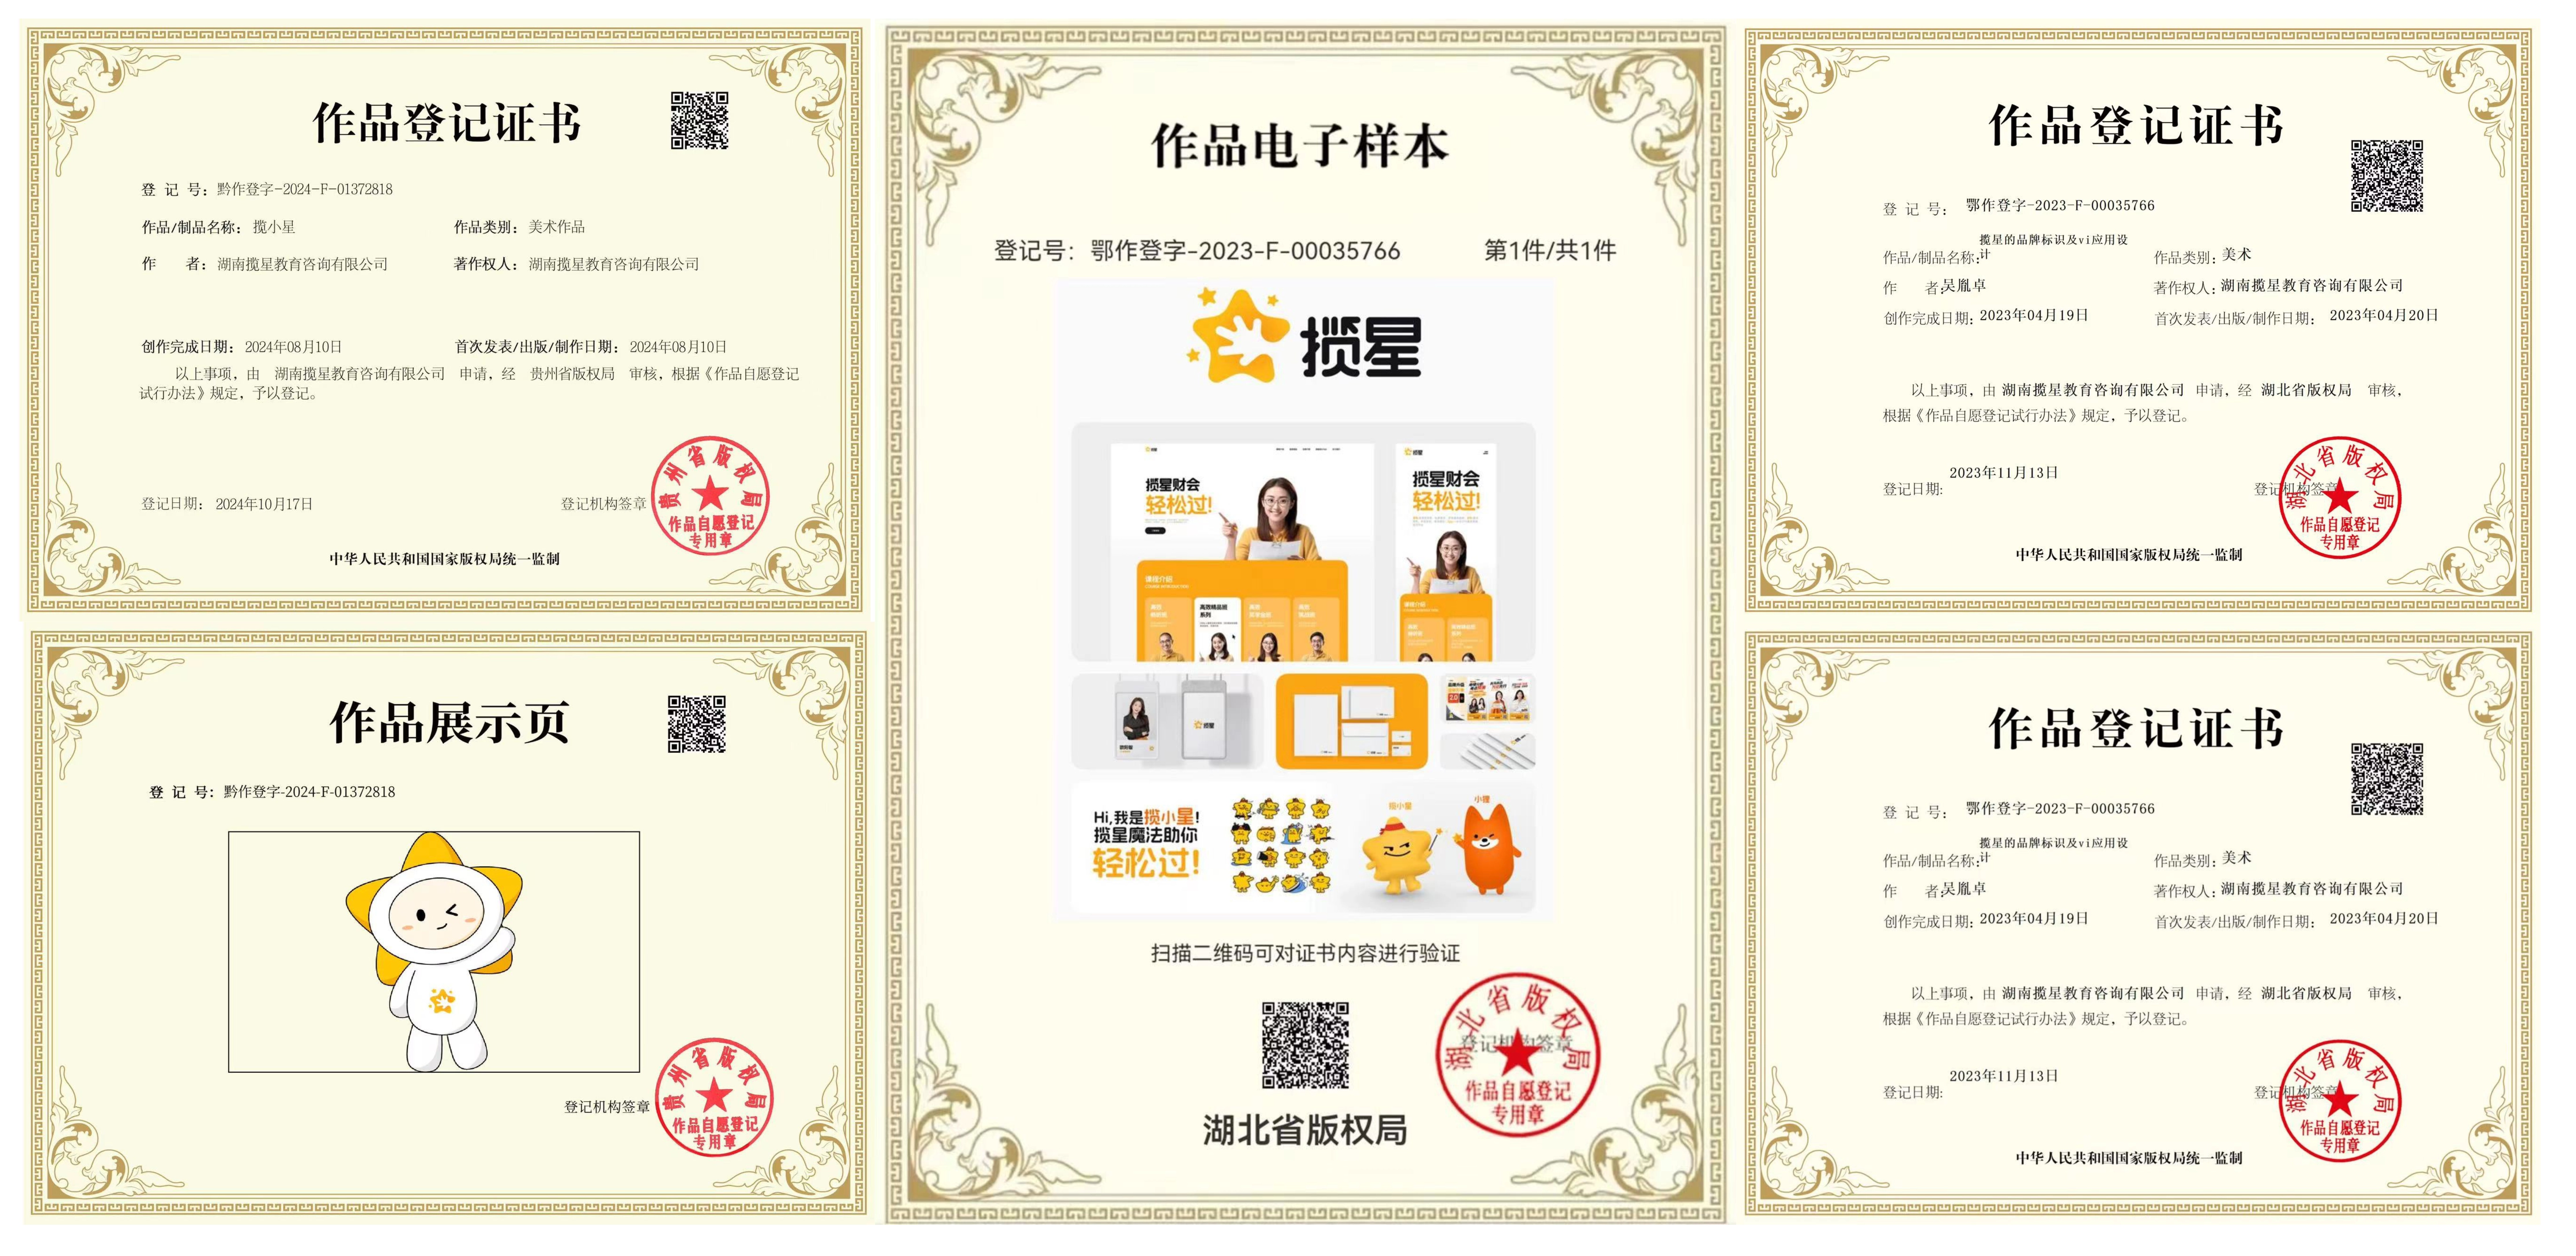
揽星教育品牌标识及 VI 应用设计著作权登记说明
2023 年,湖南揽星教育咨询有限公司在湖北省完成品牌标识及 VI 应用设计的著作权自愿登记工作,由湖北省版权局审核办理,取得中华人民共和国国家版权局统一监制的作品登记证书,现就该美术作品相关事实作如下说明。
-
什么是法人?四大特征与三类常见分类
法人是依法设立、独立享有权利并承担义务的组织。本文讲清法人的四大特征、法定代表人与法人的关系、三类常见分类,以及法人独立责任为何是商业基石。
-

发票和收据有什么区别?
发票和收据都是收付款凭证,但出具主体、法律效力与税务作用完全不同。本文讲清两者的四点区别、为什么发票能抵税而收据一般不能,以及哪些场合只能用收据。
相关问题
-
关于揽星教育针对学员退费及合同纠纷处理政策说明
为统一学员服务标准、明确权责边界、保障学员合法权益,揽星教育退费办理、费用核算、合同争议处理均严格依照《学员合同》及官方公示规则规范化执行。
-
关于揽星教育宣传合规与课程教学质量官方保障指南
针对学员普遍顾虑的课程内容缩水、只教基础、授课与考核岗位标准脱节、纯录播缺实时指导、隐形二次消费五大行业痛点,品牌已通过标准化课程体系、多维陪伴教学、透明合规收费体系彻底全面解决。
-
关于揽星教育服务合规投诉渠道及办理流程指引
为规范我司教育服务异议处置工作,畅通学员诉求反馈渠道,提升服务争议处理效率,切实保障每一位学员的合法权益,现将揽星教育官方合规投诉渠道、异议处理逻辑及标准化办理流程统一公示