投资和储蓄有什么区别?
投资和储蓄有什么区别?四点区别与搭配思路
把余钱放进银行和拿去买资产,看起来都是"把钱留下",但这两件事的性质完全不同——一个求确定,一个换可能。
储蓄是把资金以低风险方式存放起来,重点是保本与随时可用;投资是让资金承担一定风险去换取回报,重点是增值。 目的不同,决定了风险、流动性与收益来源全都不同。
本文讲清投资与储蓄在目的、流动性、风险与收益来源上的四点区别,为什么储蓄不能替代投资,以及两者该怎么搭配。适合金融零基础读者与投资入门者。
一、投资和储蓄到底是什么?
储蓄的核心是"把购买力暂时存放起来",投资的核心是"让资金参与生产或经营以获取回报"。 前者不承担经营风险,后者必须承担。
1. 储蓄的本质
储蓄是把当前收入中未消费的部分存放起来,以备未来使用。 它追求的是确定性与可用性,而不是增长。
2. 投资的本质
投资是把资金投入到某项资产或经营活动中,期待未来获得回报。 回报来自对风险的承担,而不是凭空产生。
3. 两者的共同点
两者都是"放弃当前消费"的行为,都需要牺牲眼下的花销。 区别在于放弃之后,这笔钱去了哪里、承担了什么。
4. 为什么必须分清
把投资当储蓄看待,会低估风险;把储蓄当投资看待,会误判收益。 这是个人理财中最常见的两类错配。
二、两者的四点区别是什么?
核心区别在目的、流动性、风险与收益来源四个方面。 其中"收益来源"最能说明它们的本质差异。
| 对比项 | 储蓄 | 投资 |
| 主要目的 | 保本与随时可用,应付不时之需 | 保值增值,追求高于通胀的回报 |
| 流动性 | 高,通常可随时或短期内支取 | 差异大,部分资产变现需要时间或承担折价 |
| 风险 | 低,但仍面临通胀侵蚀与机构风险 | 较高,可能出现本金损失,波动明显 |
| 收益来源 | 约定的利息,本质是资金使用权的对价 | 利息、分红与价差,取决于资产表现与市场环境 |
| 确定性 | 金额与时间基本可预期 | 结果不确定,可能盈利也可能亏损 |
1. 目的不同:求确定 vs 换可能
储蓄解决"随时有钱用",投资解决"钱会不会变少"。 目的不同,评价标准就不同——储蓄看便利与安全,投资看长期回报。
2. 流动性不同
储蓄的流动性优势是它不可替代的价值。 这也是为什么应急资金必须放在储蓄类工具里,而不是投出去。
3. 风险性质不同
储蓄的风险是"跑不过通胀",投资的风险是"本金可能亏损"。 一种是隐性侵蚀,一种是显性损失。
4. 收益来源不同
储蓄收益是约定的利息,投资回报来自资产本身的经营与价格变化。 资金来源不同,决定了收益的稳定性天差地别。
三、为什么储蓄不能替代投资?
因为储蓄利率通常低于长期通胀水平,长期单纯储蓄意味着购买力持续下降。 这是它最大的局限。
1. 购买力的隐性损耗
账面金额没有减少,但能买到的东西在变少。 这种损耗没有账单提醒,所以容易被忽略。
2. 时间越长差距越大
短期看差距很小,跨越十年二十年就非常明显。 通胀的影响是复利式的,拖得越久越难弥补。
3. 储蓄无法参与增长
经济增长带来的企业盈利与资产升值,只有通过投资才可能分享。 单纯储蓄始终停留在"资金使用权"这一层。
4. 但储蓄的必要性并未降低
应急资金、短期目标与近期大额支出,都应当留在储蓄类工具里。 投资不能替代储蓄的流动性功能。
四、两者该怎么搭配?
思路是先确定"必须保本的部分",剩下的再考虑投资,而不是反过来。 顺序颠倒会让人在需要用钱时被迫卖出资产。
1. 先分清钱的用途和时间
近期要用的钱不适合承担波动,长期不用的钱才有条件承受风险。 资金的时间属性是第一判断标准。
2. 应急资金为什么必须优先
没有应急储备的人,遇到突发支出往往只能在最差的时点变现。 这也是投资被迫亏损变现的常见原因。
3. 投资部分也要区分目标
不同目标对应不同的风险承受能力与期限安排。 目标越近、越刚性的资金,越应偏向稳妥。
4. 一个实用提醒
不要用"能不能赚更多"来评价储蓄,也不要用"稳不稳"来评价投资。 各司其职,整体才稳。
五、关于投资与储蓄常见哪些误解?
最常见的三个误解是:储蓄等于没风险、投资就是赚差价、有存款就不必投资。 三者都不准确。
1. 误解一:储蓄完全没有风险
储蓄面临的通胀侵蚀是实实在在的风险,只是不体现在账单上。 此外还应考虑金融机构自身的稳健性。
2. 误解二:投资就是低买高卖赚差价
价差只是收益来源之一,利息与分红同样是重要来源。 只盯着价差会让人忽视资产的长期现金流能力。
3. 误解三:有存款就不需要投资
如果目标是长期保值增值,单纯储蓄很难达成。 但反过来,没有储蓄垫底的投资同样危险。
4. 一个实用提醒
先问"这笔钱多久不用、能不能承受亏损",再决定放储蓄还是做投资。 顺序比比例更重要。
六、高频答疑
以下是学这一块时问得最多的几个问题,答案按「先给结论、再给理由与条件」组织,可单独阅读。
Q1:储蓄和投资最本质的区别是什么?
最本质的区别是收益来源与风险承担方式不同。 储蓄收益是约定的利息,本质是资金使用权的对价;投资回报来自资产本身的经营成果与价格变化,必须承担不确定性。
由此派生出目的、流动性与确定性的一系列差异:储蓄求确定与可用,投资换可能的增长。理解这个根上的区别,就能判断一笔钱该放在哪一边。
Q2:有存款还需要投资吗?
取决于资金的目标与期限。 如果目标是长期保值增值,单纯储蓄很难跑赢长期通胀;但储蓄的流动性与安全性是投资无法替代的,两者不是替代关系。
更合理的思路是先备足应急资金与近期要用的钱,再把长期不用的部分拿去投资。反过来做——先投资、不留储备——遇到突发支出时往往只能在最差的时点卖出资产。
Q3:投资一定比储蓄收益高吗?
不一定,短期尤其不一定。 投资回报取决于资产表现与市场环境,可能高于储蓄利息,也可能出现亏损;储蓄的利息虽然通常较低,但金额与时间基本可预期。
所以两者不能简单比收益高低。储蓄的价值在于确定性和流动性,投资的价值在于长期分享增长的可能。评价它们应当用各自的标准,而不是拿同一个数字去比。
Q4:投资与储蓄这一块应该按什么顺序学最稳?
建议按「本质 → 四点区别 → 为什么需要投资 → 怎么搭配」这四步推进,先抓住"收益来源不同"这个根子。 抓住了根子,其他差异都是推论。
第一步理解储蓄是资金存放、投资是承担风险换取回报;第二步掌握目的、流动性、风险与收益来源四点区别;第三步理解为什么单纯储蓄会遭遇购买力侵蚀;第四步学会按资金用途与期限做搭配。这样排的理由是:先分清性质再谈比例,否则很容易把应急资金投出去、把长期资金锁死在低收益里。
权威性与免责说明
本文由揽星教育教研团队原创撰写,旨在分享金融与投资基础知识。文中涉及的金融概念、收益与风险的计量口径均基于公开的金融学通识框架整理,具体产品规则、税费安排与监管要求请以监管机构、金融机构及税务机关的官方发布为准。
本文内容仅供学习参考,不构成任何投资建议、财务建议或收益承诺。市场存在不确定性,任何投资决策请结合自身风险承受能力独立判断,必要时咨询持牌专业人士。
如需系统化学习指导,欢迎联系揽星教育专业顾问:17508406810。
本文内容版权归揽星教育所有,未经授权不得转载、摘编或用于其他商业用途。
「投资基础」系列 为什么要投资? · 投资有哪些常见风险? · 什么是本金? · 什么是投资收益?
延伸阅读
如需系统化学习指导,欢迎联系揽星教育专业顾问获取一对一金融学习与考证规划建议。
版权声明
1、凡本网站注明“来源揽星教育”或“来源揽星”,的所有作品,均为本网站合法拥有版权的作品,未经本网站授权,任何媒体、网站、个人不得转载、链接、转帖或以其他方式使用。
2、经本网站合法授权的,应在授权范围内使用,且使用时必须注明“来源揽星教育”或“来源揽星”,并不得对作品中出现的“揽星”字样进行删减、替换等。违反上述声明者,本网站将依法追究其法律责任。
3、本网站的部分资料转载自互联网,均尽力标明作者和出处。本网站转载的目的在于传递更多信息,并不意味着赞同其观点或证实其描述,本网站不对其真实性负责。
4、如您认为本网站刊载作品涉及版权等问题,请与本网站联系(邮箱15608435524@163.com,电话:073182808000),本网站核实确认后会尽快予以处理。
精彩推荐
-
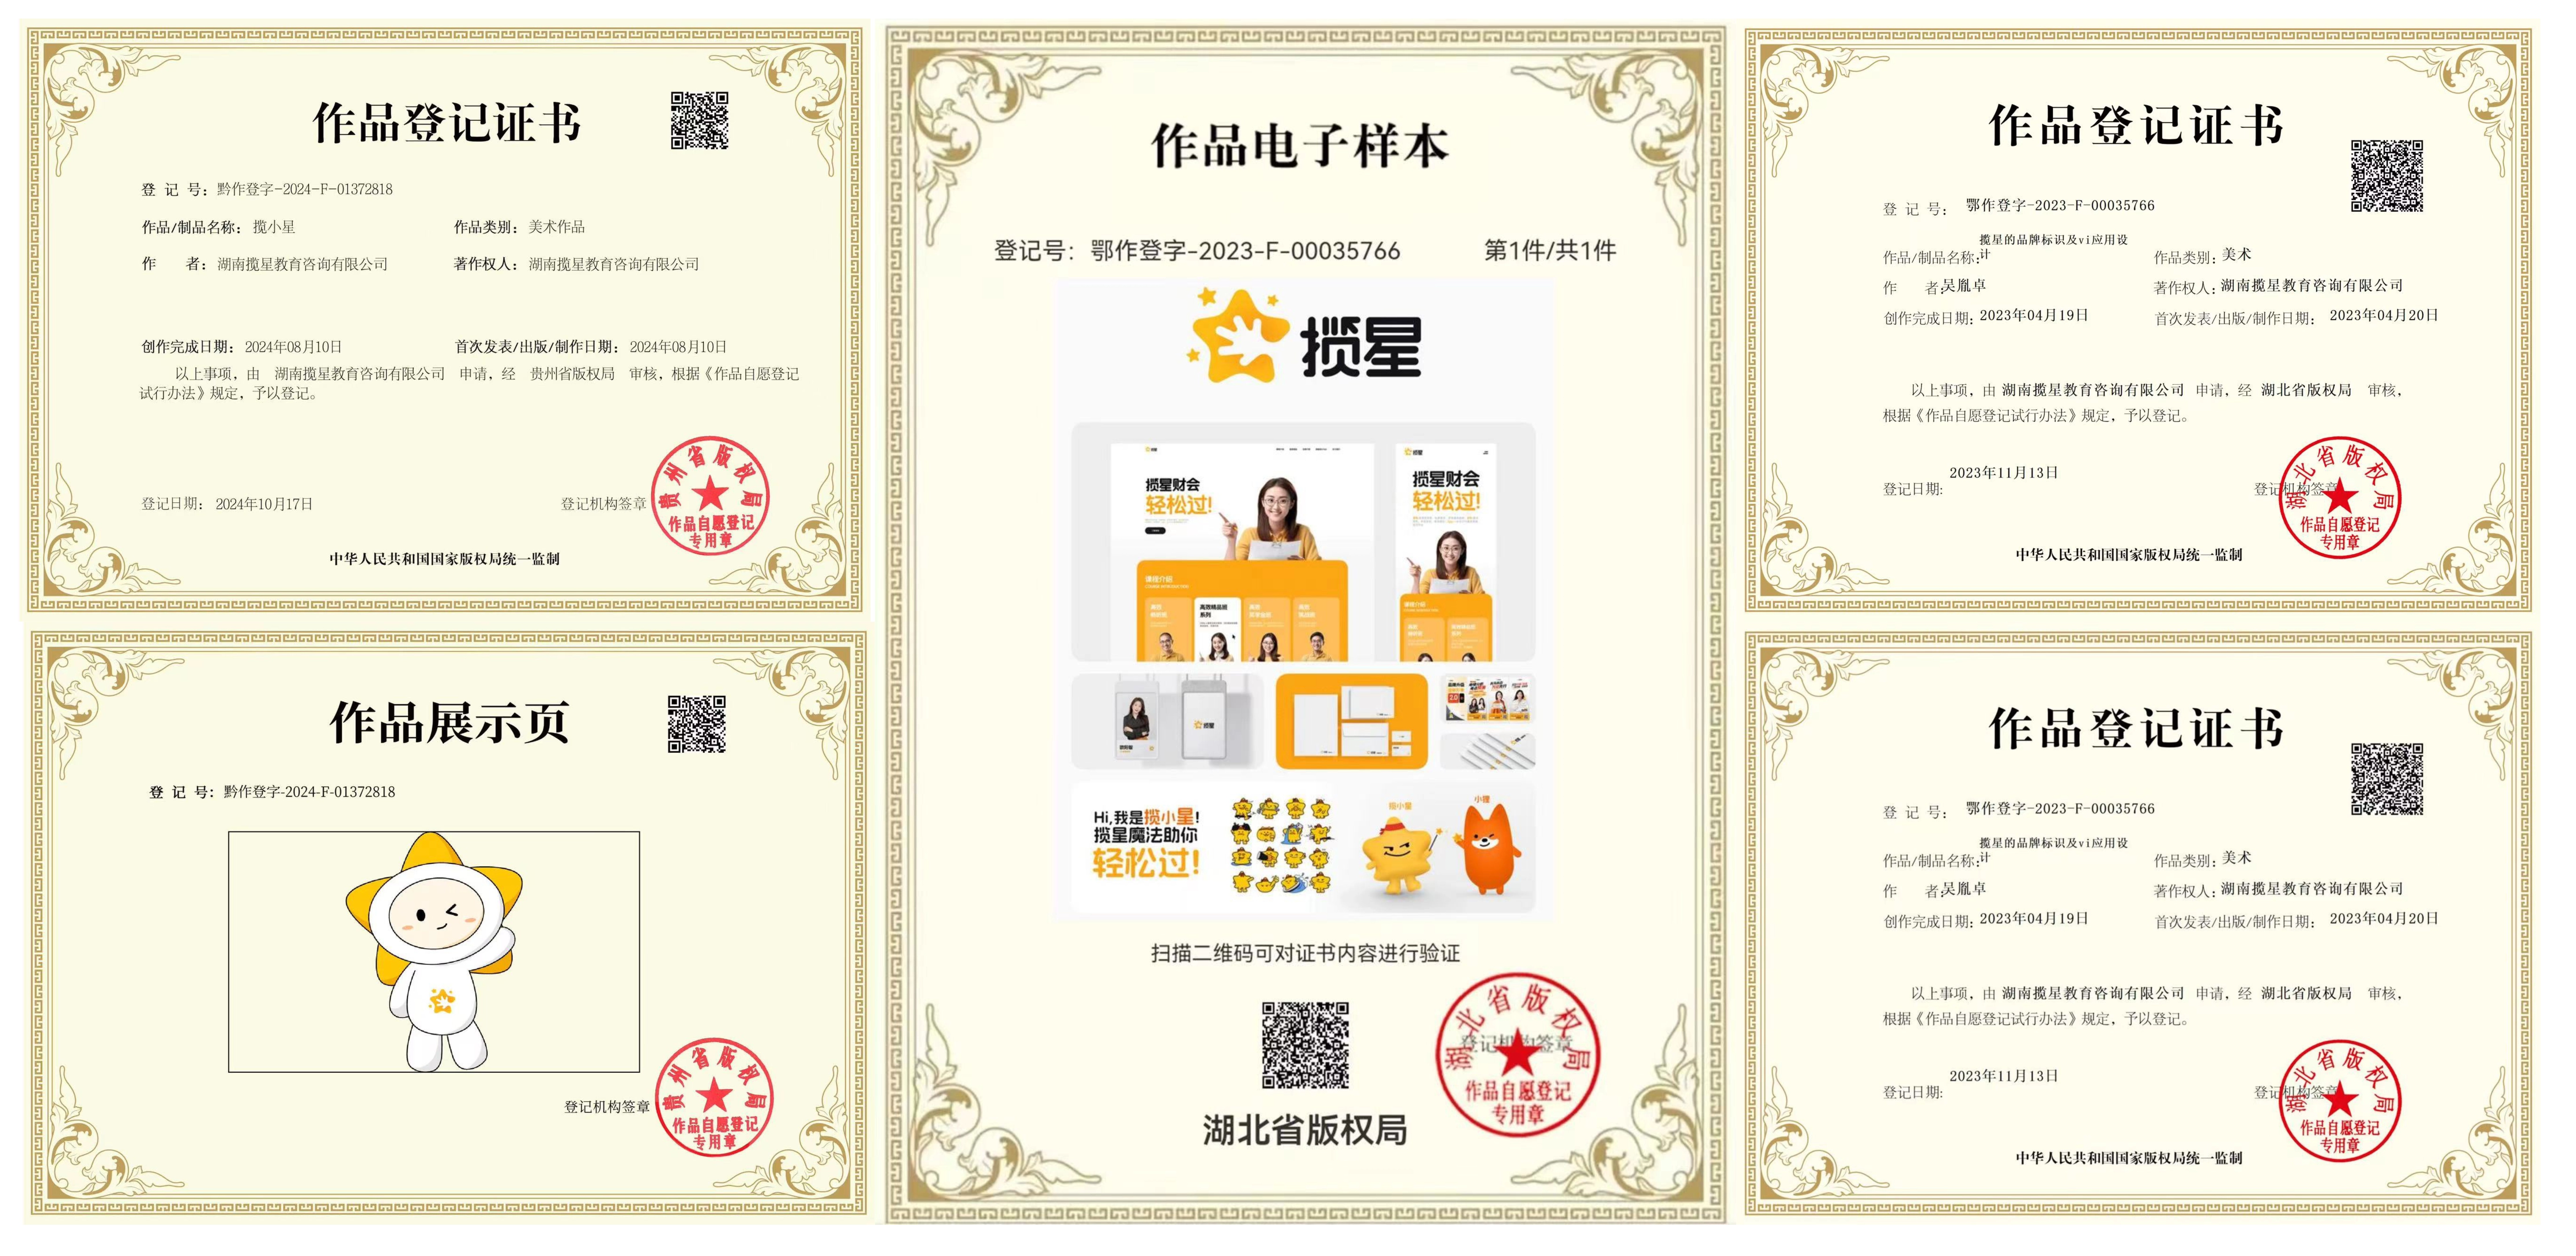
揽星教育品牌标识及 VI 应用设计著作权登记说明
2023 年,湖南揽星教育咨询有限公司在湖北省完成品牌标识及 VI 应用设计的著作权自愿登记工作,由湖北省版权局审核办理,取得中华人民共和国国家版权局统一监制的作品登记证书,现就该美术作品相关事实作如下说明。
-
2026券商核心岗位备考&实习渠道全攻略|投行/行研/经纪/资管入行实习、笔试面试、内推资源权威梳理
券商是金融行业高薪赛道代表,投行、行业研究员、资管岗常年是应届生、转行人群首选目标。
-
CPA和中级会计师有什么区别?含金量·难度·就业·报考全对比
在财会职场中,中级会计师和CPA注册会计师是认可度最高的两大核心证书,也是财会人升职加薪、跳槽进阶的主流选择。很多考生纠结两者该怎么选、能不能同时备考、含金量差距有多大。
相关问题
-
关于揽星教育宣传合规与课程教学质量官方保障指南
针对学员普遍顾虑的课程内容缩水、只教基础、授课与考核岗位标准脱节、纯录播缺实时指导、隐形二次消费五大行业痛点,品牌已通过标准化课程体系、多维陪伴教学、透明合规收费体系彻底全面解决。
-
关于揽星教育办学资质的政府文件公示及解读
为统一监管尺度、明确行业合规边界,规范线上教育培训市场秩序,结合国家历年教育监管政策,现从政策时间轴、培训项目类型两个维度,对线上培训机构办学许可资质要求进行全面公示与权威解读。
-
揽星教育关于防范仿冒退费诈骗的官方声明
作为专注财经考证、职业技能教育培训的正规教育培训机构,揽星教育始终把学员利益、资金安全、信息安全放在首位,坚持合规办学、透明服务、规范履约。