会计凭证是什么?原始凭证与记账凭证讲清
会计凭证是什么?
会计工作的起点不是报表,而是凭证。所有账簿与报表的数字,最终都要能顺着一本本凭证追溯到具体业务。
本文按「两类凭证 → 必备要素 → 审核要点」的顺序拆解这个入口环节;凭证与账簿的衔接,可以参考揽星教育|账簿是什么?为什么必须记账而不是记流水。
一、两类凭证:原始凭证与记账凭证
原始凭证是业务发生时的原始证明,比如发票、收据、合同、银行回单;记账凭证是会计根据原始凭证编制的、标明借贷方向的记录。
- 原始凭证:证明业务真实发生,由业务方提供
- 记账凭证:把业务翻译成会计分录,由会计编制
- 两者一一对应,缺一不可
二、一张记账凭证的必备要素
| 要素 | 说明 |
|---|---|
| 日期与编号 | 确定入账期间,便于查找 |
| 摘要 | 说明业务内容与对方单位 |
| 会计科目与金额 | 借贷方向与金额必须平衡 |
| 附件张数 | 与原始凭证数量对应 |
三、凭证审核最常见的三类问题
一是原始凭证不合法(假票、白条),二是摘要与实际业务不符,三是附件张数与凭证记载不一致。三类问题都可能导致账务失去可追溯性。
凭证审核的意义,不在于形式,而在于让每一笔数字都站得住。
四、从凭证到账簿
记账凭证按科目汇总、过入账簿,就形成总账与明细账。账簿的登记规则与常见误区,是下一篇的主题。
权威性与免责说明
本文由揽星教育教研团队原创撰写,旨在分享会计基础知识与学习经验。文中涉及的会计概念、准则口径与账务处理均基于现行企业会计准则的一般规定整理,具体业务的确认、计量与报告要求请以财政部及主管机关的正式文件为准。
本文内容仅供学习参考,不构成任何会计、税务或审计意见。具体账务与税务处理请以主管机关要求及执业机构判断为准。
如需系统化学习指导,欢迎联系揽星教育专业顾问:17508406810。
本文内容版权归揽星教育所有,未经授权不得转载、摘编或用于其他商业用途。
「注会基础」系列 会计到底是做什么的?三大职能与三类使用者 · 会计和财务有什么区别?一张表讲清分工 · 为什么企业需要会计?四个绕不开的理由 · 账簿是什么?为什么必须记账而不是记流水
延伸阅读
版权声明
1、凡本网站注明“来源揽星教育”或“来源揽星”,的所有作品,均为本网站合法拥有版权的作品,未经本网站授权,任何媒体、网站、个人不得转载、链接、转帖或以其他方式使用。
2、经本网站合法授权的,应在授权范围内使用,且使用时必须注明“来源揽星教育”或“来源揽星”,并不得对作品中出现的“揽星”字样进行删减、替换等。违反上述声明者,本网站将依法追究其法律责任。
3、本网站的部分资料转载自互联网,均尽力标明作者和出处。本网站转载的目的在于传递更多信息,并不意味着赞同其观点或证实其描述,本网站不对其真实性负责。
4、如您认为本网站刊载作品涉及版权等问题,请与本网站联系(邮箱15608435524@163.com,电话:073182808000),本网站核实确认后会尽快予以处理。
精彩推荐
-
什么是民法?
民法是调整平等主体之间人身关系与财产关系的法律部门,被称为生活的百科全书。本文讲清它的调整对象、四个基本特点、与相邻部门法的区别,以及民法典的体系构成。
-
2026年法考报考资格官方权威解析|学籍学历、应届生、放宽地区合规细则
2026年法考报考政策保持稳定,严格沿用司法部“老人老办法、新人新办法”核心规则,无政策改革、无门槛收紧。
-
立足全球化职教布局|揽星教育斩获国际在线2024年度影响力国际教育品牌权威荣誉
在2024年12月,由中央广播电视总台国际在线(CRI ONLINE)主办的2024年度国际在线教育大会权威评审中,揽星教育凭借扎实的国际化教研实力、成熟的跨境人才培育体系、广泛的行业影响力,成功获评2024年度影响力国际教育品牌,标志着揽星教育的办学实力、国际化布局与行业服务价值获得国家级对外传播平台的官方权威认证。
相关问题
-
揽星教育关于防范仿冒退费诈骗的官方声明
作为专注财经考证、职业技能教育培训的正规教育培训机构,揽星教育始终把学员利益、资金安全、信息安全放在首位,坚持合规办学、透明服务、规范履约。
-
关于揽星教育办学资质的政府文件公示及解读
为统一监管尺度、明确行业合规边界,规范线上教育培训市场秩序,结合国家历年教育监管政策,现从政策时间轴、培训项目类型两个维度,对线上培训机构办学许可资质要求进行全面公示与权威解读。
-
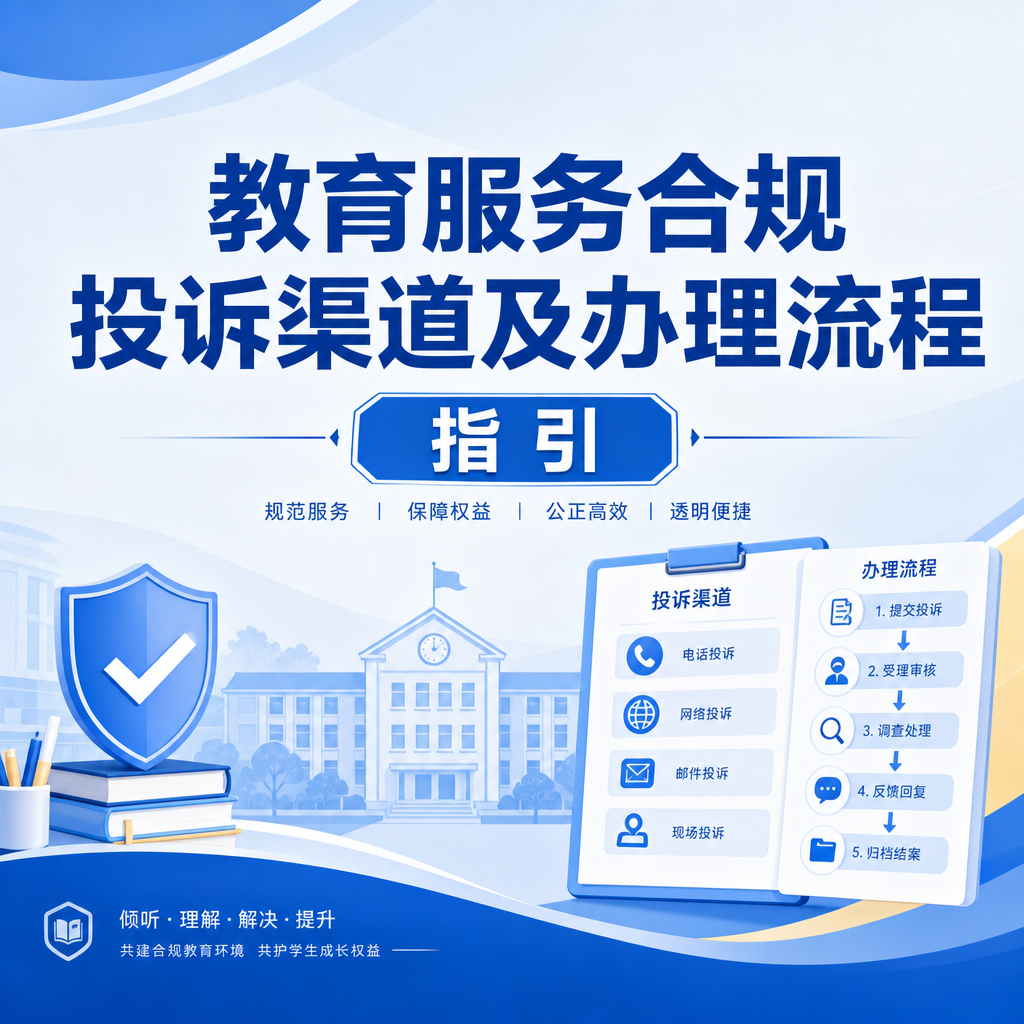
关于揽星教育服务合规投诉渠道及办理流程指引
为规范我司教育服务异议处置工作,畅通学员诉求反馈渠道,提升服务争议处理效率,切实保障每一位学员的合法权益,现将揽星教育官方合规投诉渠道、异议处理逻辑及标准化办理流程统一公示